MEI: o que muda com a Lei Complementar nº 238/2026
Novo limite de faturamento, até dois empregados e perdão de dívidas com a União: datas, condições e pontos de atenção.
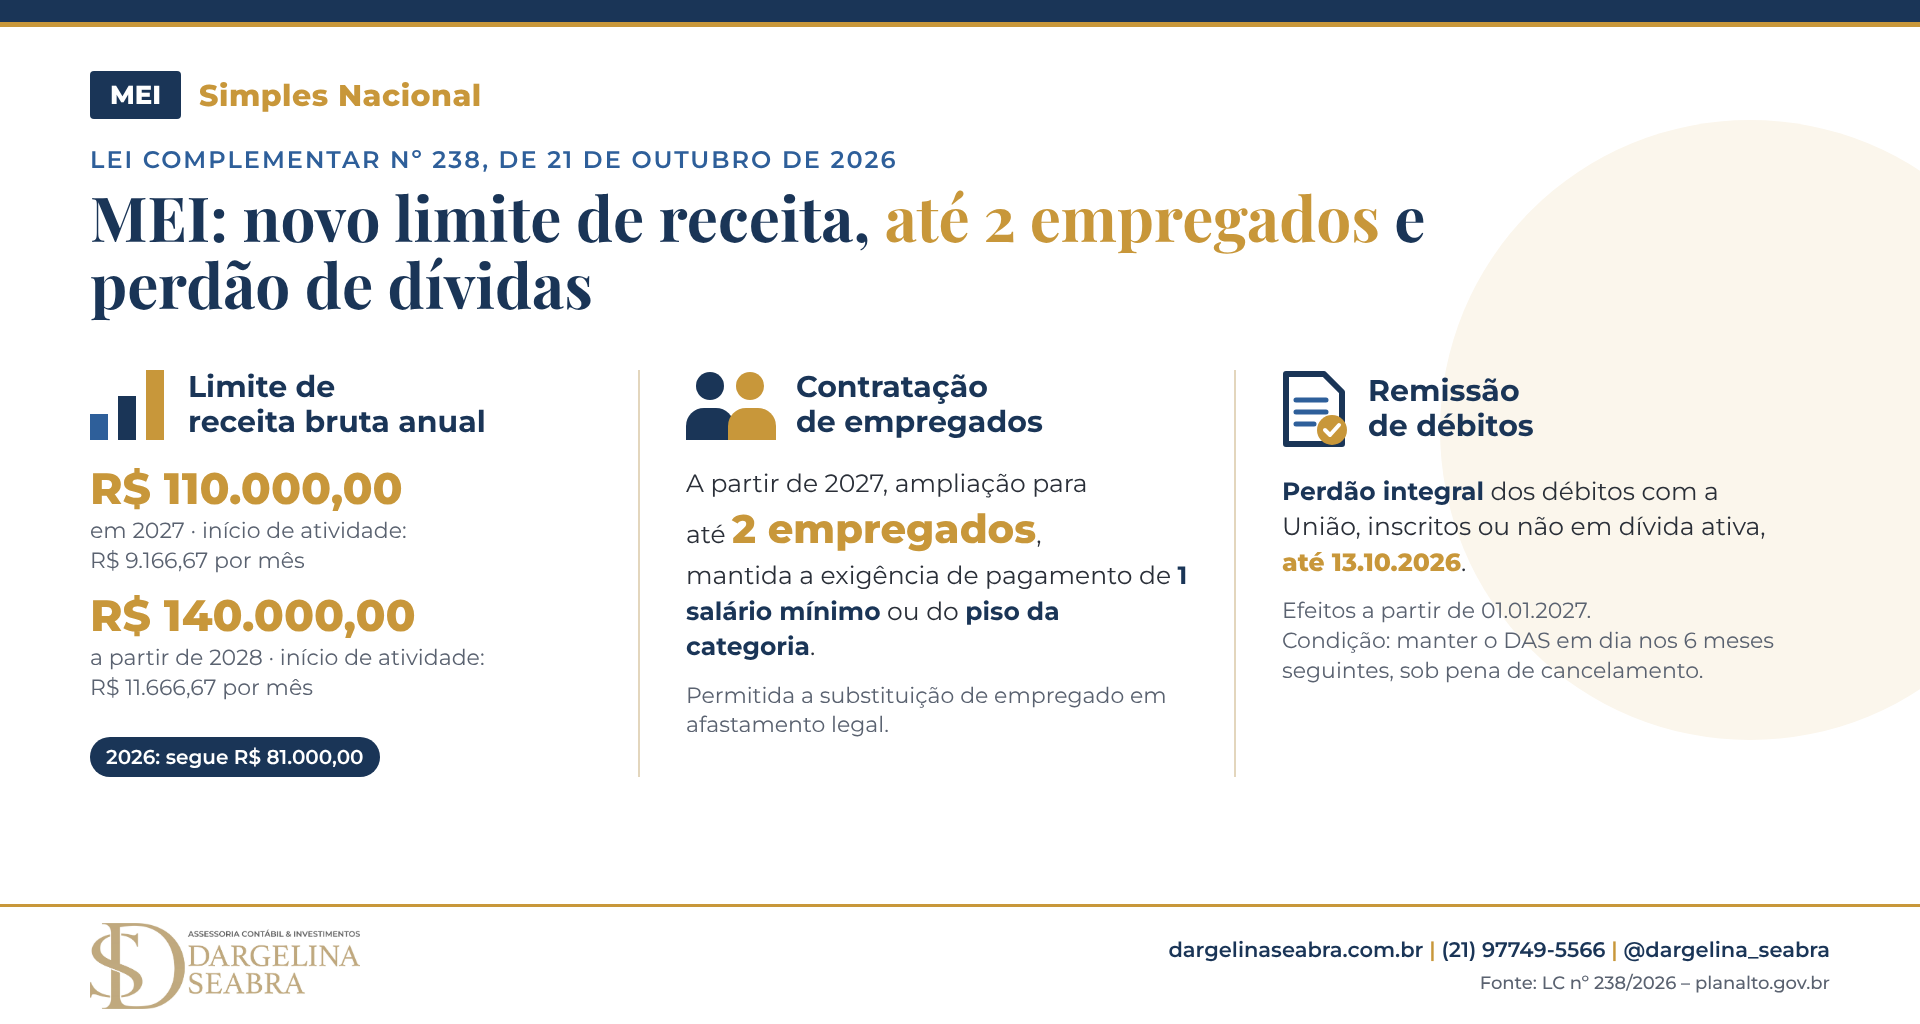
Em 21 de outubro de 2026, foi publicada em edição extra do Diário Oficial da União a Lei Complementar nº 238/2026, que altera a Lei do Simples Nacional (LC nº 123/2006) e muda três pontos centrais do Microempreendedor Individual (MEI):
- o limite de faturamento,
- o número de empregados e
- a situação das dívidas com a União.
A lei já está em vigor, mas cada mudança passa a valer em uma data diferente. Para 2026, nada muda: o limite continua em R$ 81 mil. A seguir, o que muda, quando e o que o empreendedor precisa observar.
1. Limite de faturamento: aumento em duas etapas
O teto de receita bruta anual do MEI sobe de forma gradual:
- Até 31/12/2026: R$ 81.000,00 (sem alteração).
- Ano de 2027: R$ 110.000,00. Para quem abrir o MEI em 2027, o limite é de R$ 9.166,67 por mês de atividade (art. 2º).
- A partir de 1º/01/2028: R$ 140.000,00. Para início de atividade, R$ 11.666,67 por mês (nova redação do art. 18-A, §§ 1º e 2º, da LC 123/2006).
Na prática, o MEI que hoje está próximo de R$ 81 mil precisa continuar controlando o faturamento mês a mês até dezembro. O novo limite não alcança as receitas de 2026.
2. Até dois empregados a partir de 2027
Hoje o MEI pode ter apenas um empregado. A partir de 1º de janeiro de 2027, a nova redação do art. 18-C da LC 123/2006 permite:
- Até 2 empregados, desde que cada um receba exclusivamente 1 salário mínimo ou o piso salarial da categoria profissional.
- Substituição em afastamentos: se um empregado se afastar legalmente (por exemplo, licença-maternidade ou auxílio por incapacidade), o MEI pode contratar substituto em número equivalente, inclusive por prazo determinado, enquanto durar o afastamento.
Contratar envolve custos e obrigações além do salário: contribuição previdenciária patronal (CPP) de 3% e FGTS de 8% sobre a remuneração (art. 18-C, § 1º, da LC 123/2006), além de férias, 13º salário e envio das informações ao eSocial e ao FGTS Digital. Antes de contratar, é importante calcular o custo total do empregado em relação ao faturamento.
3. Perdão (remissão) das dívidas com a União
Remissão é o perdão da dívida tributária concedido por lei: o débito é extinto e não precisa mais ser pago. O art. 5º da LC 238/2026 concede remissão integral nas seguintes condições:
- Quem: pessoas regularmente enquadradas como MEI.
- Quais dívidas: créditos da União, inscritos ou não em Dívida Ativa, até 13 de outubro de 2026, referentes à contribuição previdenciária do DAS-MEI.
- O que inclui: juros, multas e encargos, mesmo em cobrança administrativa ou judicial, com ou sem garantia, e também débitos parcelados ou em transação (ativos ou rescindidos).
- Quando: produz efeitos a partir de 1º de janeiro de 2027 (art. 10, II).
- Desenquadramento posterior: quem deixar de ser MEI ou for excluído do Simples Nacional depois de 21/10/2026 mantém o direito, salvo alterações com efeito retroativo que descaracterizem o enquadramento.
Atenção: valores já pagos antes da entrada em vigor da lei não são devolvidos nem compensados (art. 5º, § 3º).
4. Condições para manter o benefício
- Pagamentos em dia por 6 meses. O MEI beneficiado deve recolher em dia as contribuições que vencerem nos 6 meses seguintes à entrada em vigor da lei. Se não cumprir, a remissão é cancelada (art. 5º, § 4º).
- Desistência de ações judiciais. Quem discute a dívida na Justiça precisa protocolar a desistência da ação e pedir a baixa do débito. Essa desistência não gera condenação em honorários advocatícios (art. 6º).
- Regulamentação da PGFN. Um ato da Procuradoria-Geral da Fazenda Nacional ainda vai definir como o benefício será aplicado (art. 9º). Até a publicação, procedimentos e prazos operacionais não estão definidos.
5. Compras públicas: novas regras para o MEI
A lei também altera os arts. 48 e 49 da LC 123/2006. Órgãos públicos poderão fazer licitações exclusivas para MEI em contratações de menor valor (até a metade do limite de dispensa previsto no art. 75, II, da Lei nº 14.133/2021). As licitações exclusivas para microempresas e empresas de pequeno porte passam a seguir o limite do art. 75, I, da mesma lei.
6. Pontos de atenção
Alguns aspectos dependem de regulamentação ou de confirmação junto aos órgãos competentes:
- Início da contagem dos 6 meses. O texto fala em “entrada em vigor”, e a lei entrou em vigor na data da publicação (21/10/2026), embora a remissão só produza efeitos em 2027. Até a regulamentação da PGFN, a postura mais segura é manter todos os DAS em dia desde já.
- Abrangência do perdão. A remissão trata de créditos da União. As parcelas de ICMS e ISS do DAS-MEI são estaduais e municipais e não são citadas no texto da lei.
- Tempo de contribuição no INSS. A lei perdoa a dívida, mas não trata do cômputo dos meses remitidos como contribuição para aposentadoria e benefícios. O tema deve ser confirmado com o INSS.
- Transição de limite entre 2026 e 2027. A forma como o novo limite será aplicado ao enquadramento e ao desenquadramento na virada do ano depende de regulamentação do Comitê Gestor do Simples Nacional (CGSN).
7. O que fazer agora
- Consultar pendências do MEI no PGMEI (Receita Federal) e no Regularize (PGFN).
- Pagar em dia todos os DAS que vencerem a partir de agora.
- Antes de quitar débitos antigos (até 13/10/2026), avaliar com o contador: valores pagos não serão devolvidos.
- Manter o faturamento de 2026 dentro de R$ 81 mil e acompanhar o acumulado mensalmente.
- Se houver plano de contratar em 2027, calcular o custo total do empregado com antecedência.
- Acompanhar a publicação do ato da PGFN e das resoluções do CGSN.
Crescer com controle
O novo limite abre espaço para o MEI crescer, mas crescimento sem controle de faturamento, guias e custos de pessoal pode gerar desenquadramento e perda de benefícios. Com o BPO Financeiro do escritório Dargelina Seabra, o empreendedor acompanha receitas, vencimentos e obrigações todos os meses e planeja com antecedência o momento certo de migrar para microempresa.
Nossa equipe acompanha a regulamentação da LC 238/2026 junto à PGFN e ao CGSN. Gestão estruturada desde o início é o que permite crescer com segurança.
Fale com a equipe: WhatsApp (21) 97749-5566 | atendimento@dargelinaseabra.com.br | dargelinaseabra.com.br
Leia Também: Controle Financeiro para MEI